

 本周ICE期棉行情是在盘整运行中,二跌三涨,累计小幅收幅续涨的上行走势。
周二(10月1日),在美国政府停止运行引发投资者担忧(交易商担忧由于联邦政府无限期停运,将导致一些关键的农业数据无法发布。),及风暴天气或导致美国最大棉花种植州德州棉花受损并推迟上市等利空因素的影响下,ICE期棉结束“五连阳”全面回落。
周五(10月4日),因美国政府部分停运的不确定性打压价格,ICE期棉除近期1310合约微幅上涨4点外,其余合约全面收低,跌幅5-44点不等。
周一、周三、周四,ICE期棉均是小幅收涨的走势。周一是因美国太平洋风暴正在酝酿,可能威胁美国主要棉花产区德州的棉花收成,并导致当地新花采摘及上市推迟,投机资金入市的拉动;周三、周四则是在美元走软及外部商品市场走高的带动下,连续二日反弹。
10月2日,因美国联邦政府停运,原定于晚间发布的美棉出口周报暂停发布。刚进入10月份,ICE期棉就在没有关键政府数据和服务的情况下运作,其中包括USDA发布的美棉出口销售报告,这是首个受美国政府停止运行影响,推迟公布的数据。如果美国政府停运长时间持续,棉花质量检查将中断,加上关键统计报告推迟发布,将可能推迟美国棉花出口。
本周在美国联邦政府停运的形势下,是美国棉区风暴天气、中国新棉收储政策和印度棉区遭遇强降雨,对ICE期棉市场提供支持。
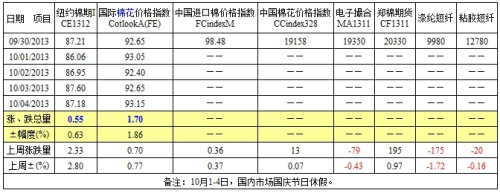
本周洲际交易所(ICE)期棉行情是小幅收幅续涨的上行走势。近月ICE期棉1312合约累计小幅上涨0.55美分/磅,涨幅0.63%,周末价位87.18美分/磅,仍在90美分/磅整数价位下运行。国际棉花价格指数CotlookA(FE)累计中幅上涨1.70美分/磅,涨幅1.86%,周末价位93.15美分/磅。中国进口棉价格指数FCIndexM因国庆节假日休市,未生成。
 ISO 50001 将成为巴

